Simulateur 2026
Versement volontaire dans un plan d’épargne retraite individuel
Mode d’emploi
C’est à vous !
Célibataire, divorcé ou séparé : 1 part · Couple marié ou pacsé : 2 parts
Enfant à charge : +0,5 part pour chacun des deux premiers, +1 part à partir du 3e
Enfant en garde alternée : +0,25 part pour chacun des deux premiers, +0,5 part à partir du 3e
Parent isolé (case T) : +0,5 part (+0,25 part en garde alternée)
Exemple : célibataire avec 2 enfants en garde alternée = 1 + 0,25 + 0,25 = 1,5 part
Déterminer votre revenu imposable

Survolez ou touchez l’échelle de couleur pour voir les bornes de chaque tranche.
Versement sur le PER
–Vérifier le plafond de versement déductible
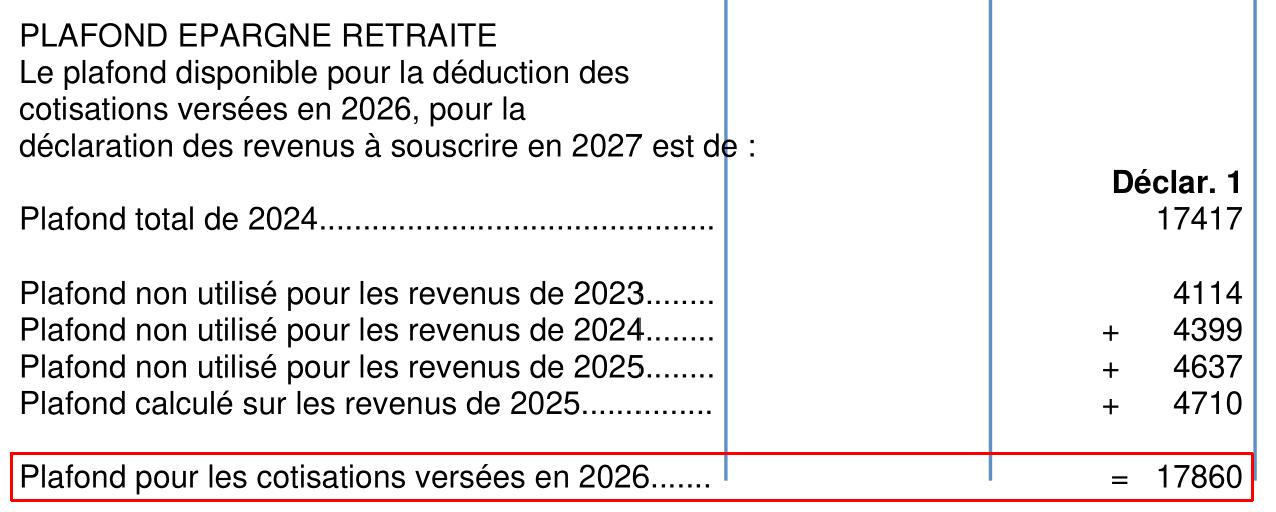
Ouvrez la rubrique « Plafond épargne retraite » de votre avis d’imposition reçu en 2026. La dernière ligne, « Plafond pour les cotisations versées en 2026 », indique le versement déductible maximum. Ce plafond, qui additionne celui de l’année et les plafonds non utilisés des trois années précédentes, peut être utilisé partiellement ou totalement.
Dans le cas d’un couple marié ou pacsé, il est possible d’utiliser les plafonds du conjoint.
Détail par tranche
| Tranche | Taux | Impôt avant | Impôt après | Gain |
|---|
Un gain différé. Le versement réduit l’impôt aujourd’hui. Les sommes seront imposées à la sortie : en rente, au régime des pensions ; en capital, la part versements est ajoutée au revenu de l’année. L’intérêt tient d’abord à ce que l’épargnant se constitue pour ses vieux jours, souvent à un taux marginal plus faible qu’en pleine activité.
Hypothèses. Revenu net imposable du foyer, nombre de parts fiscales au choix : les seuils des tranches sont multipliés par le nombre de parts et l’impôt est recalculé en conséquence (quotient familial). Barème du projet de loi de finances pour 2027, applicable aux revenus de 2026 (donc aux versements de 2026) après revalorisation de 2,1 %, par part : 11 844 € / 30 200 € / 86 353 € / 185 737 €, sous réserve de son adoption par le Parlement. Le plafonnement des effets du quotient familial n’est pas appliqué. Décote calculée avec les paramètres en vigueur en 2026 : ceux d’une personne seule (seuil de 1 982 €) en dessous de 2 parts, ceux d’un couple (seuil de 3 277 €) à partir de 2 parts. Contribution exceptionnelle sur les hauts revenus, réductions et crédits d’impôt non pris en compte. Le simulateur ne limite pas le versement : comparez-le au plafond de votre avis d’imposition. L’échelle verticale donne la même hauteur à chaque tranche. Simulation indicative, à confirmer avec votre avis d’impôt.
Responsabilité. Les résultats de ce simulateur sont fournis à titre purement informatif et indicatif, à partir de vos seules saisies et des hypothèses ci-dessus. Ils ne constituent ni un conseil en investissement, ni un conseil fiscal ou juridique, ni une recommandation personnalisée, ni une offre de souscription. Votre situation réelle (composition du foyer, revenus, plafond d’épargne retraite figurant sur votre avis d’imposition, évolution de la législation) peut conduire à un résultat différent : faites valider votre projet par un professionnel avant toute décision. Lamartine CGP ne saurait être tenu responsable des décisions prises sur la seule base de cette simulation.